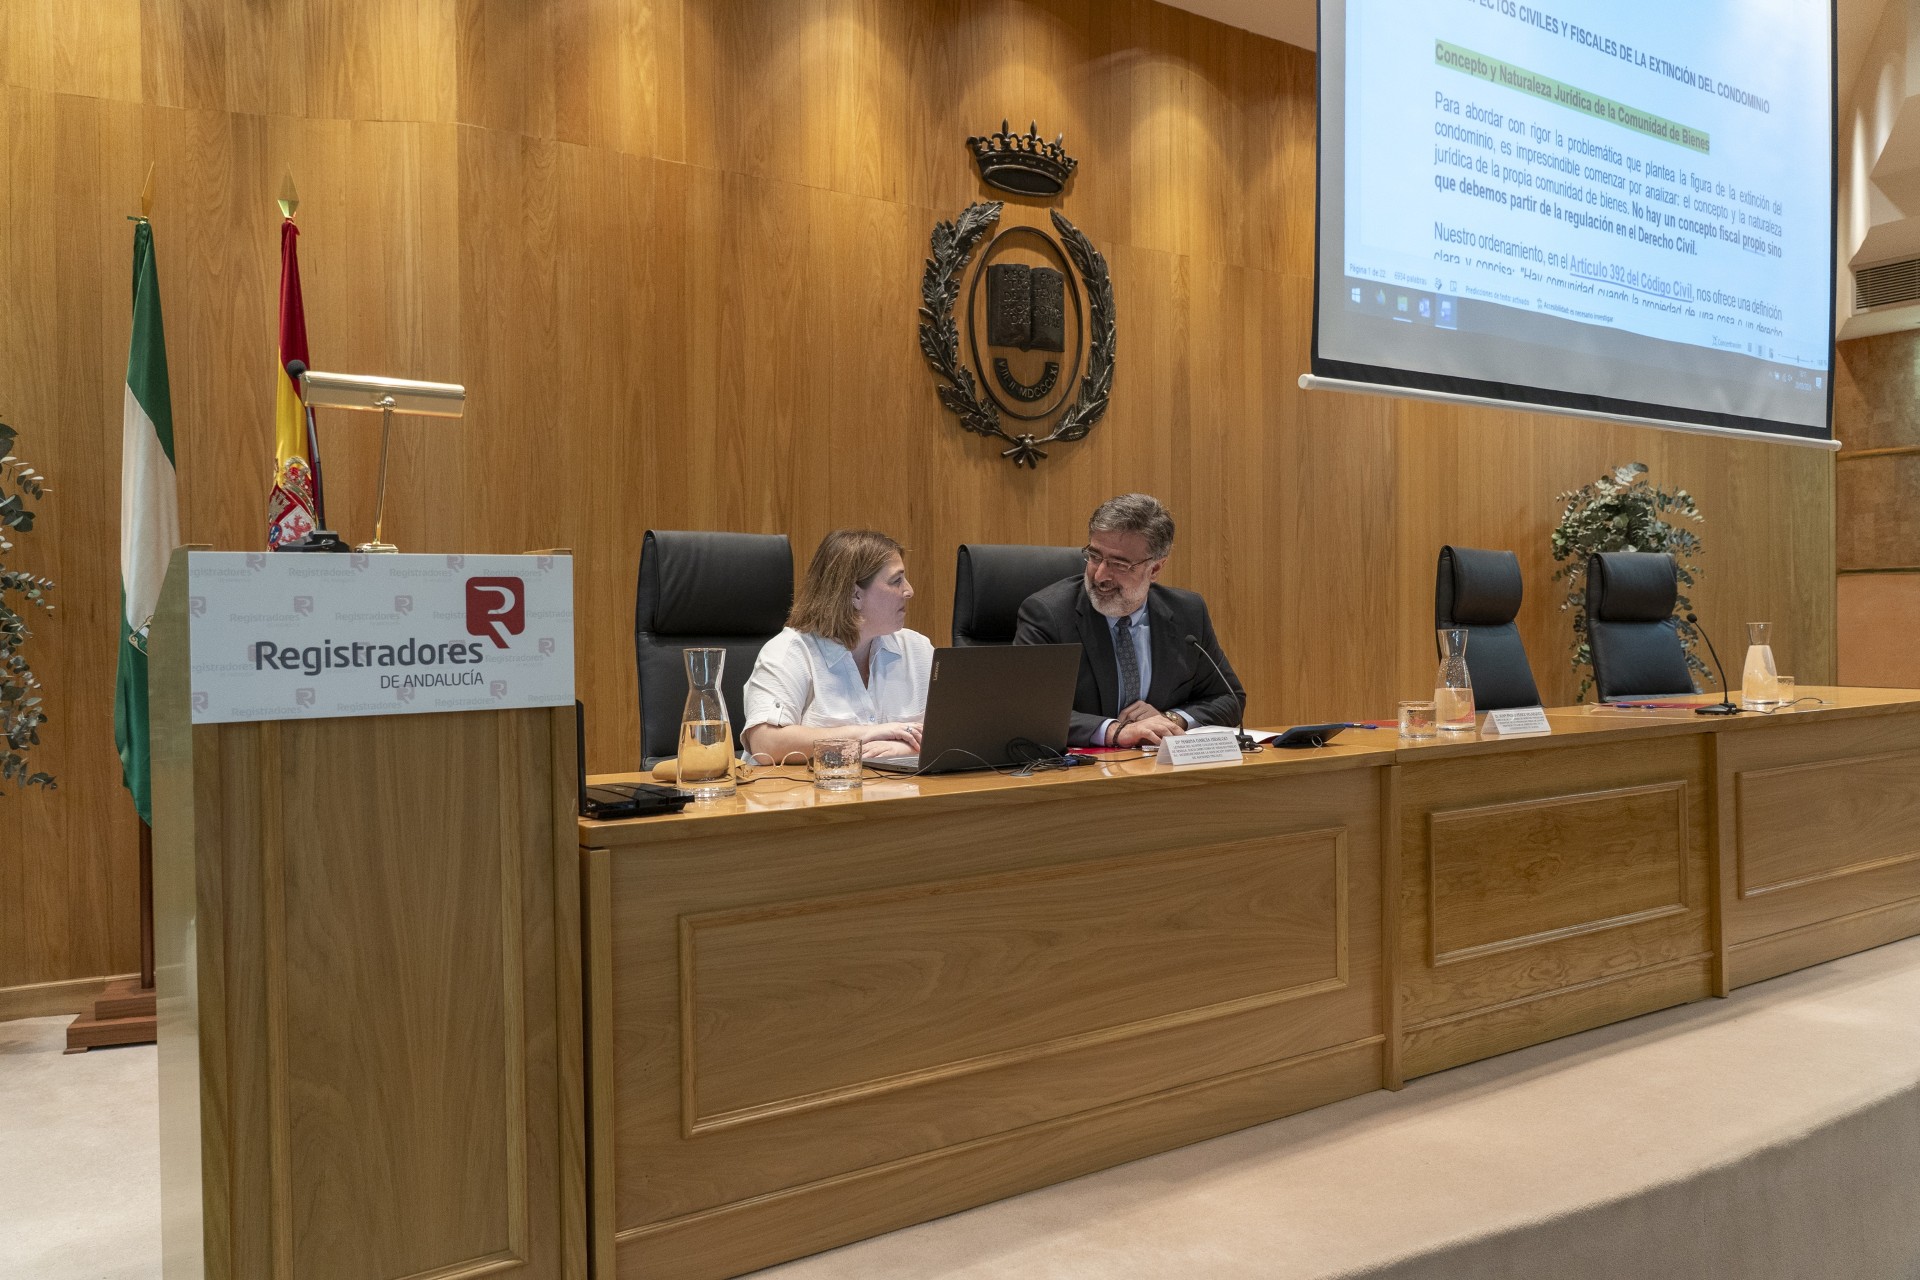
Marina García Hidalgo, socia directora de Hidalgo Parejo Asesores, intervino como ponente en la conferencia «Aspectos civiles y fiscales de la extinción de condominio», organizada por el Decanato Territorial de Andalucía Occidental del Colegio de Registradores y la Cátedra de Derecho Inmobiliario y Registral de la Universidad Pablo de Olavide, celebrada el 28 de mayo de 2026 en Sevilla.
Un encuentro entre el mundo académico y la práctica profesional
El pasado 28 de mayo, el Decanato Territorial de Andalucía Occidental del Colegio de Registradores de la Propiedad y Mercantiles de España acogió la conferencia «Aspectos civiles y fiscales de la extinción de condominio», organizada junto con la Cátedra de Derecho Inmobiliario y Registral de la Universidad Pablo de Olavide de Sevilla.
La sesión estuvo presentada por D. Juan Pablo Pérez Velázquez, profesor titular de Derecho Civil de la Universidad Pablo de Olavide y director de la citada Cátedra, y contó como ponente con Dª Marina García Hidalgo, letrada del Ilustre Colegio de Abogados de Sevilla, socia directora de Hidalgo Parejo Asesores y vicesecretaria de la Asociación Española de Asesores Fiscales (AEDAF).
Tras la exposición se abrió un turno de debate-coloquio con los asistentes, y el acto se cerró con una recepción en la propia sede del Decanato, en la Avenida de la Buhaira de Sevilla.
Por qué la extinción de condominio genera tantas dudas
La conferencia abordó un tema que aparece de forma recurrente en nuestro despacho: qué ocurre, civil y fiscalmente, cuando varias personas dejan de compartir la titularidad de un bien. Repasamos aquí las claves.
Qué es y cuándo se utiliza. La extinción de condominio (o disolución de proindiviso) es la operación por la que uno de los copropietarios de un bien —normalmente un inmueble— pasa a ser su titular único, compensando económicamente al resto según su cuota de participación. Es la vía habitual para resolver una copropiedad surgida de una herencia entre hermanos, un divorcio o una compra conjunta entre varias personas.
Por qué no es una compraventa. A diferencia de una venta a un tercero, la extinción de condominio se entiende como un acto declarativo: no hay transmisión de la propiedad, sino la concreción de un derecho que cada comunero ya tenía sobre el bien. Esta diferencia, avalada por el Tribunal Supremo, es la que explica su tratamiento fiscal más favorable frente a una compraventa ordinaria.
Cómo tributa. Cuando el bien es indivisible —un piso, por ejemplo— y se adjudica a uno de los comuneros compensando al resto en dinero, la operación no tributa por Transmisiones Patrimoniales Onerosas (TPO), sino únicamente por la cuota gradual de Actos Jurídicos Documentados (AJD). En Andalucía, el tipo general de AJD es del 1,2%, aplicado solo sobre el valor de la parte que efectivamente se adquiere, no sobre el valor total del inmueble.
Cuándo se complica. Cuando por las circunstancias concurrentes la operación puede ser calificada como una permuta de cuotas entre comuneros, venta de participación indivisa, o cuando hay excesos de adjudicación que son evitables, lo que supondría la tributación por la modalidad de Transmisiones Patrimoniales Onerosas.
El impacto en el IRPF. Si la compensación que recibe el comunero que sale supera el valor de adquisición original de su parte, se genera una ganancia patrimonial que debe declararse en el IRPF del ejercicio en que se formaliza la operación. No así cuando el reparto respeta estrictamente las cuotas y no hay actualización de valor.
Plusvalía municipal. Al no existir transmisión de dominio en sentido estricto, la extinción de condominio pura no está sujeta al Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana. Ese impuesto quedará pendiente para el momento en que se produzca una transmisión real del bien, tomando como referencia la fecha de adquisición original y no la de la extinción.
Una operación que exige planificación
Como se puso de manifiesto en la conferencia, la extinción de condominio hay que estructurarla correctamente desde el principio: analizando la indivisibilidad real del bien, calculando bien las compensaciones, revisando si hay hipoteca pendiente y su posible novación, y anticipando el efecto en el IRPF de cada uno de los comuneros.
En Hidalgo Parejo Asesores acompañamos este tipo de operaciones desde ambos frentes, el civil y el fiscal, precisamente para evitar que una decisión tomada con buena intención termine generando una liquidación inesperada.
Fuentes: Colegio de Registradores de la Propiedad y Mercantiles de España (Decanato de Andalucía Occidental); Cátedra de Derecho Inmobiliario y Registral, Universidad Pablo de Olavide; Agencia Tributaria de Andalucía.